 OPEN ANDES
El Estrecho de Malaca se resuelve en Salta
El estrecho de Malaca es un cuello de botella estratégico chino de apenas tres kilómetros en su punto más angosto por donde circula el 94% de su petróleo1 y el 80% de las importaciones de minerales críticos. Una vulnerabilidad marítima vigilada por la marina estadounidense desde Singapur.
Distintos análisis de riesgo geopolítico alertan sobre el conflicto latente entre las dos superpotencias y la catástrofe comercial que acarrearía. Sin embargo, son los chinos quienes buscan neutralizarla y garantizar su proyección de poder y control sobre las cadenas de suministro de minerales estratégicos. Mientras las potencias occidentales, especialmente Estados Unidos, ven el riesgo si la consolidación del mercado continúa dependiendo de Pekín, sobre todo en la innovación energética.
Esta competencia es evidente en la cadena de baterías de iones de litio (BIL) donde China maniobra para controlar todas las etapas de la minería, en especial la extracción del litio. Incluso su presencia estratégica se construye en el Triángulo del Litio de Sudamérica, la región del Altiplano Andino que abarca los vastos salares del noroeste de Argentina, el sur de Bolivia y el norte de Chile.
En Bolivia participan mediante empresas conjuntas y en Chile, su influencia es distinta, lo hacen mediante participaciones minoritarias y acuerdos de suministro a largo plazo.
La apuesta de Ganfeng
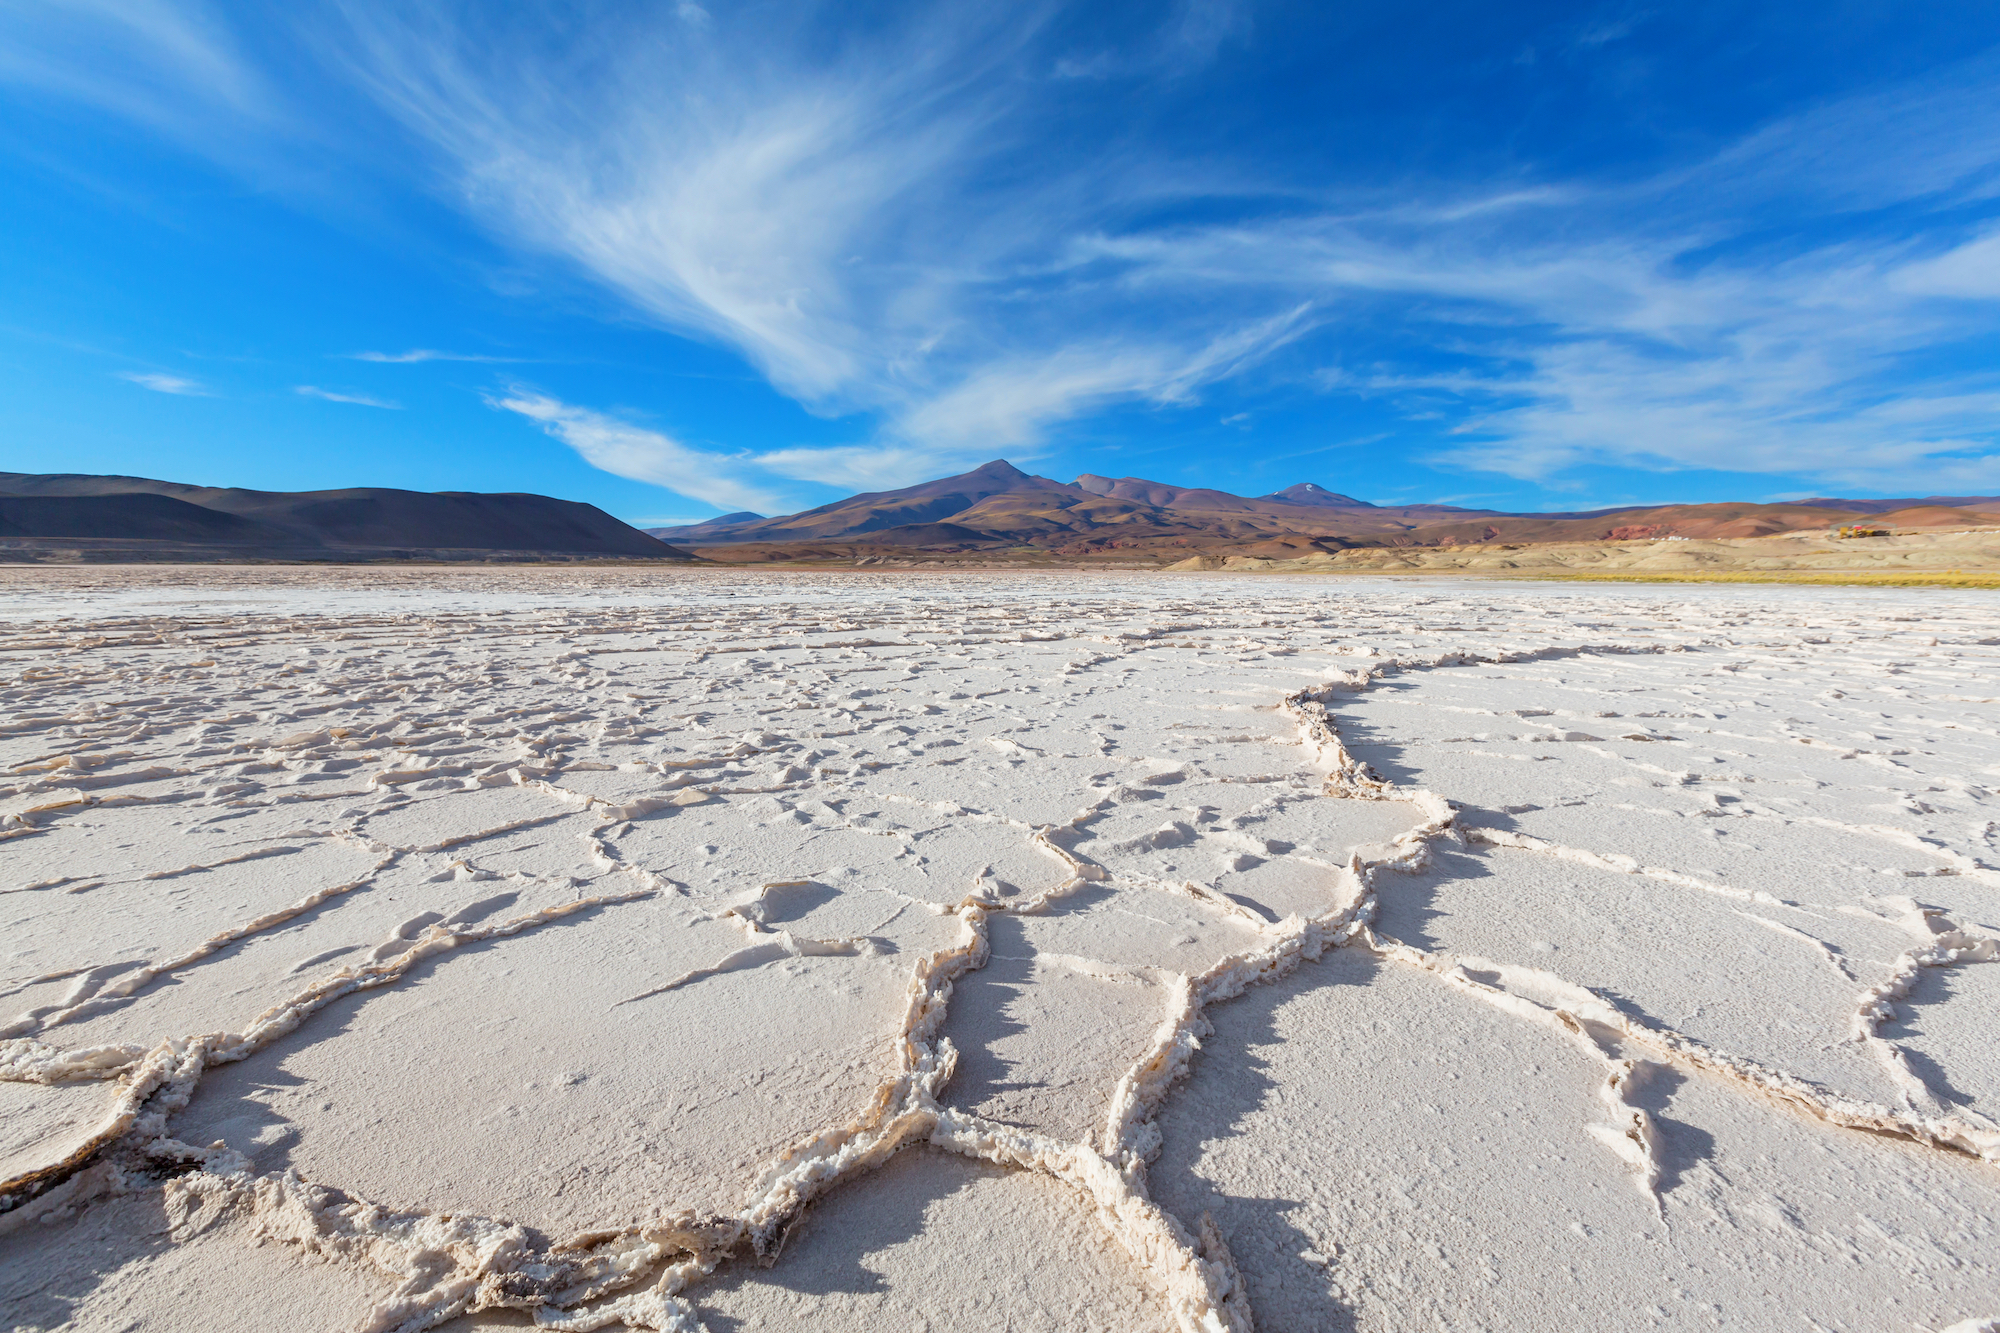
La minera privada Ganfeng Lithium opera con autonomía en los salares del noroeste argentino. No tiene un vínculo directo con la Comisión Nacional de Desarrollo y Reforma china y desde 1995 anticipó la oportunidad de integrar verticalmente toda la cadena del litio mucho antes de que otros se dieran cuenta. Ahora opera en el Salar de Llullaillaco, provincia de Salta, donde levantó una planta de cloruro de litio para procesar la salmuera junto a un parque solar propio en una inversión cercana a los 980 millones de dólares.2
En Jujuy opera, junto a la provincial pública JEMSE, el proyecto Cauchari-Olaroz, uno de los más importantes y grandes del mundo en extracción de litio a más de 4.000 msnm.
El proyecto produjo 34.100 toneladas de carbonato de litio grado batería en 20253 y se ampliará su capacidad a 85.000 toneladas para 2030. Una expansión de 1.241 millones de dólares aprobada bajo el régimen argentino de grandes inversiones (RIGI).4 5
Cada tonelada que sale de Salta hacia una batería china evita Malaca y no hay ninguna armada estadounidense vigilando su navegación. Aunque puede toparse con otro peaje río abajo con las restricciones que impone Washington a través del régimen de “entidad extranjera preocupante” que aplica a firmas vinculadas a China en la normativa de vehículos eléctricos.6
Las empresas chinas movieron la fuente de su insumo crítico al otro lado del mundo para evitar el cuello de botella marítimo y el peaje en Singapur. Lo hicieron a través de una empresa privada pero con registro mercantil en su país sin la necesidad de mediar un tratado comercial.
Argentina como campo de extracción
El régimen argentino de incentivos ofrece estabilidad legal, cambiaria y fiscal por 30 años para proyectos que superen los 200 millones de dólares y Ganfeng supo encajar tres proyectos sucesivos y distintos bajo ese marco en dos años. Además de controlar el litio, la empresa tiene la certeza de que ningún gobierno futuro tocará las reglas durante la concesión y le permite sostener la inversión incluso durante un ciclo de precios castigo.
El ciclo ha dejado en el camino a la competencia, las compañías mineras junior, aquellos que no tienen espalda financiera tras caída de la tonelada de carbonato de litio a USD 10.000 luego de cotizar en USD 80.000 en 2022 —cuando Ganfeng arrancó la construcción en Salta—. Sobrevivir en escenarios complejos exige una escala industrial total, la capacidad de procesamiento propio y la conexión directa con el mercado final. La propia Argentina exporta el mineral procesado, pero no tiene el control sobre su cadena de valor y esa distinción pesará en la próxima década más que cualquier cifra de exportación anual. El país aloja la extracción, cobra regalías y ofrece estabilidad jurídica por tres décadas a la vez, pero no tiene el control.
Con el brutal desplome, la empresa busca un tercer inversor para Pozuelos-Pastos Grandes en lugar de asumir sola el costo de USD 3.000 millones.7 Incorporar a un socio es un filtro para eliminar competidores y consolidar el margen restante. Cuando Ganfeng abría su planta de salmuera, sus competidores occidentales aún debatían si el litio debía ser visto como una prioridad de seguridad nacional o un tema de sostenibilidad corporativa. Recién en julio de 2024, Washington incorporó a Argentina al foro de la Minerals Security Partnership8, pudiendo sentarse en la mesa de la alianza minera que promueve Estados Unidos.
La paradoja de Malaca
La inversión china en el Triángulo alcanzó 3.200 millones de dólares repartidos en siete proyectos mineros, más del doble del monto vinculado a capital estadounidense en el mismo período.9 China no dudó ante la presión del estrecho de Malaca que exige escala agregada, velocidad de ejecución en terreno y la rapidez de una compañía. No de un ministerio o reuniones bilaterales para conseguir un acuerdo.
La firma Ganfeng decide cuánto litio sale al mercado, vinculada a una lógica de integración vertical y ajena a cualquier ministerio argentino. Después de la extracción, los minerales brutos van a China para su procesamiento. El dominio chino en el refinado proviene de políticas industrial, subsidios cruzados y una inversión respaldada por el Estado de 900 mil millones de dólares en I+D entre 2010 y 202310 que resuelve un problema de seguridad marítima que China arrastra desde 1993, cuando el país pasa de ser exportador neto de petróleo a depender de importaciones por primera vez11 —vulnerabilidad que Pekín formalizaría como cuestión de seguridad nacional una década más tarde, bajo el nombre de “paradoja de Malaca”, acuñada por el presidente Hu Jintao.12
China controla una parte significativa del mercado mundial de las tierras raras —litio, níquel, cobalto, cobre, etc—, más del 80% de producción mundial de minas y lo más crítico, casi el 90% de la capacidad de refinado y procesamiento.13 Además controla el 60% de la manufactura global de polisilicio y el 77% de la capacidad de baterías de ión-litio.
Estados Unidos
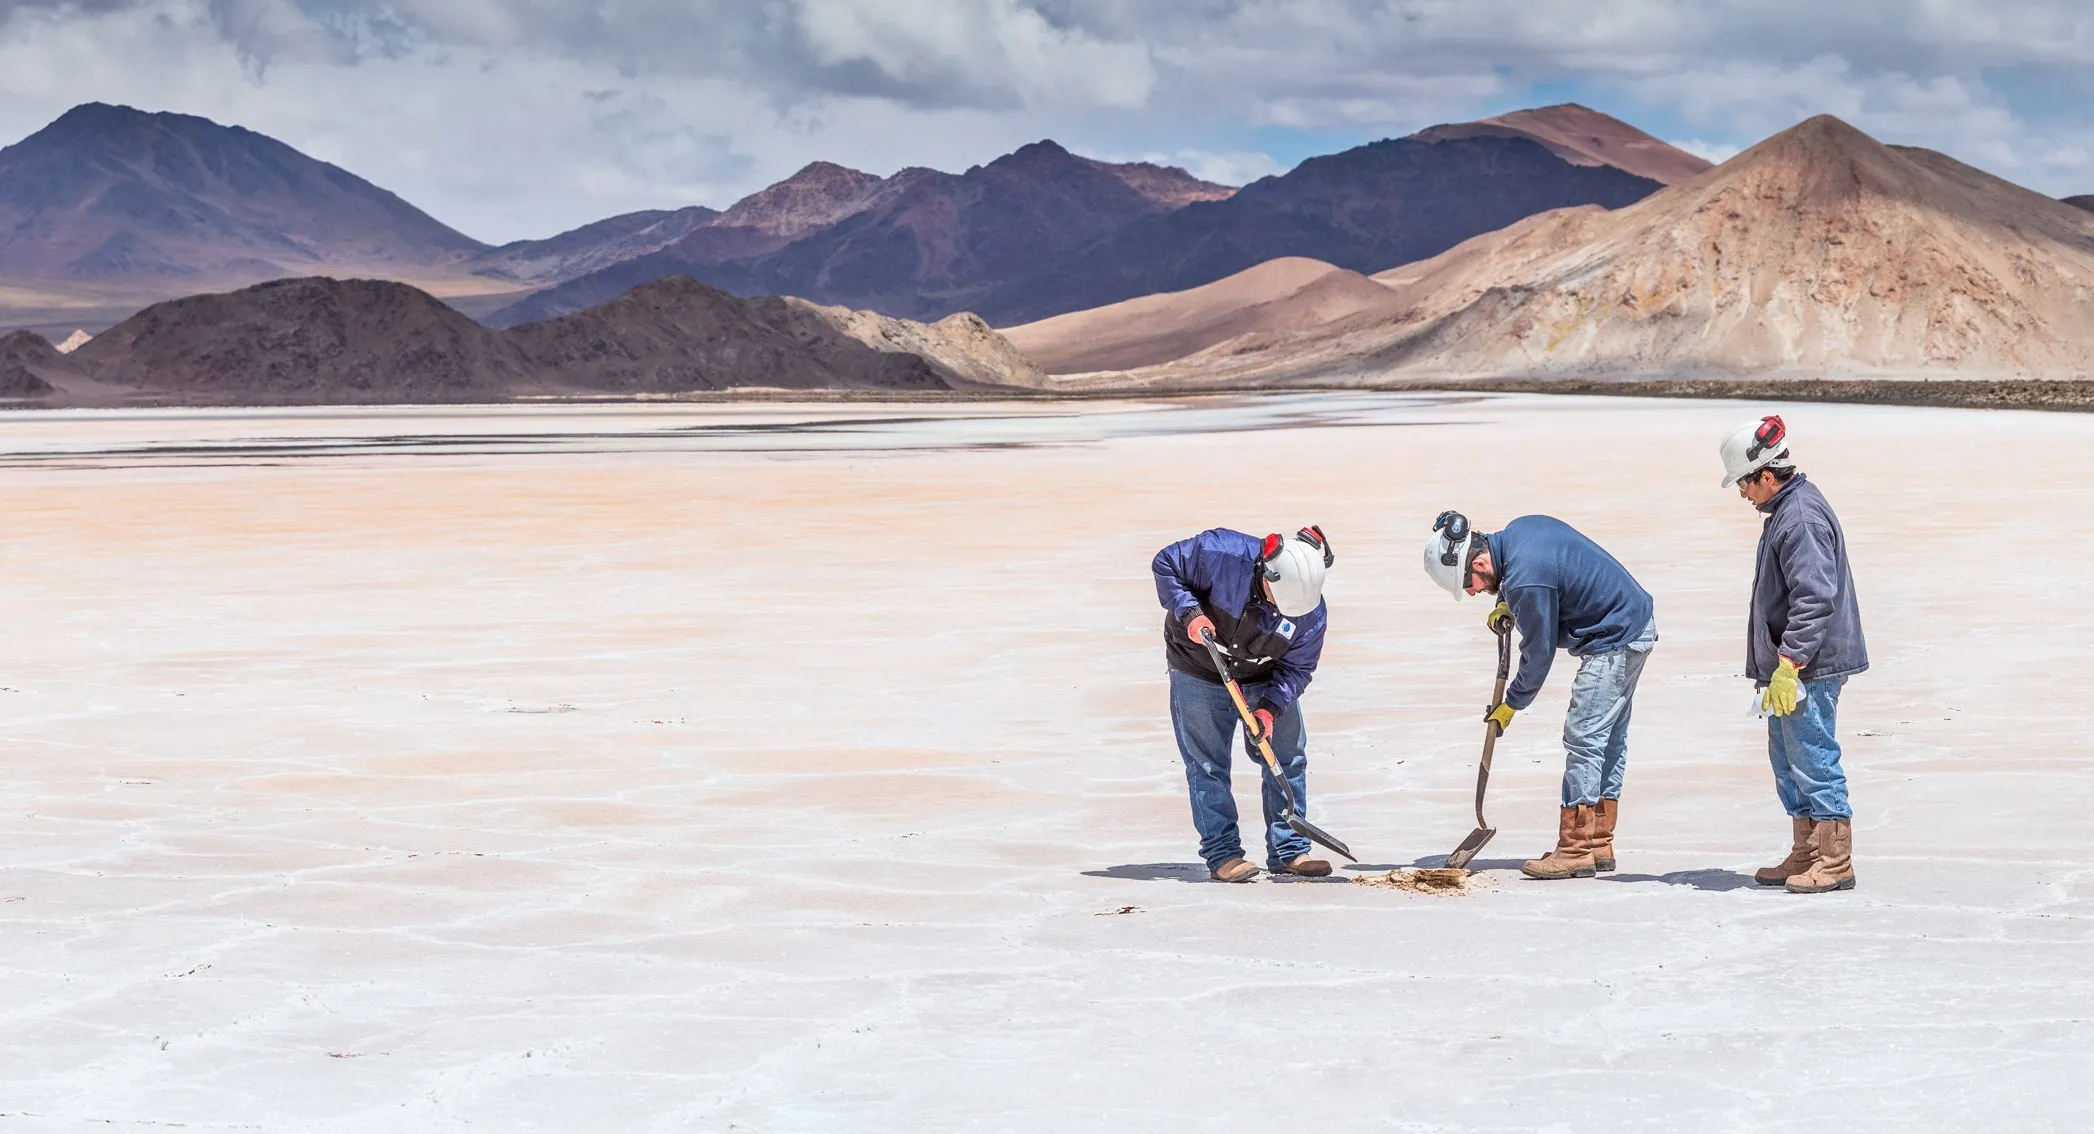
Debido a la ausencia de capacidad de procesamiento nacional y al retraso en el know-how técnico, el mineral extraído de su único yacimiento operativo en suelo estadounidense debe ser exportado a China para su refinación.14 Además, el entorno regulatorio en EE.UU. presenta desafíos significativos. Un proyecto minero puede tardar entre 10 y 15 años en navegar por los procesos de aprobación federales, estatales y locales, enfrentando frecuentes litigios por parte de comunidades indígenas, grupos ambientalistas y propietarios de tierras. Esta incertidumbre prolongada eleva el costo operativo directo e incrementa el riesgo de capital, así como disuade la inversión privada necesaria para reconstruir una cadena de suministro independiente.
Desde 2023, el gobierno central chino incrementó la exploración de minerales críticos y destinó un aumento interanual de 13.800 millones de dólares.15 Los gobiernos provinciales también aumentaron significativamente el gasto. De ese modo, si Ganfeng consigue el tercer inversor para Pozuelos-Pastos Grandes antes de finales de 2027, la vertical integrada se consolida. El patrón se repetirá en otras cuencas del Triángulo del Litio y reducirá un poco más la dependencia estructural de Malaca. Si no lo consigue, y el precio del litio permanece deprimido, el régimen de estabilidad fiscal se convierte en carga. Treinta años atados a un proyecto estancado. Entonces se sabrá si la estrategia china frente al cuello de botella marítimo generó ganancia o si fue otro capítulo del ciclo de sobreinversión, uno que ha castigado tantas veces a la minería.
Joaquín Vigueras es Operations Manager en Open Andes. Analista de riesgo político y geofinanciero con foco en mercados emergentes, América Latina y dinámicas BRICS+. Su trabajo traduce señales políticas, regulatorias y macroeconómicas en riesgo cuantificado y evaluación de escenarios para decisiones de inversión y planificación estratégica.
Nota metodológica: este análisis se apoya en datos de producción, inversión y regulación disponibles públicamente al cierre de 2026, con especial atención a cifras de la Agencia Internacional de Energía, informes de RAND sobre confiabilidad china en minerales críticos, y guías del Departamento del Tesoro estadounidense sobre entidades extranjeras de interés bajo la Ley de Reducción de la Inflación. Las proyecciones sobre Pozuelos-Pastos Grandes dependen de una variable no controlada —la evolución del precio internacional del carbonato de litio— y deben leerse como escenario condicional, no como pronóstico. El artículo no incorpora fuentes de origen chino de primera mano; la caracterización de la estrategia de Beijing se reconstruye a partir de literatura secundaria occidental, lo cual introduce un sesgo de interpretación que el lector debe ponderar.
Bibliografía
- Anas Rakha, “South-First Connectivity: The Malacca Strait’s Strategic Role,” Observer Research Foundation, 2025.
- Secretaría de Minería de la Nación, “Economía estuvo presente en la inauguración de la planta de litio del proyecto Mariana” (Ganfeng Lithium / Litio Minera Argentina S.A.), Argentina.gob.ar, 12 de febrero de 2025.
- Lithium Argentina AG, comunicado de resultados anuales 2025; Shanghai Metals Market, análisis de producción y capacidad, 2026.
- Sobre la expansión RIGI (USD 1.241 millones, +45.000 t/a hasta alcanzar 85.000 t/a): Lithium Argentina AG, comunicado de aprobación RIGI Fase 2 Cauchari-Olaroz; PV Magazine, cobertura de la aprobación.
- Composición accionaria del proyecto (Ganfeng Lithium 46,7%, Lithium Argentina 44,8%, JEMSE 8,5%): comunicado de Lithium Argentina AG, íd.
- Departamento del Tesoro de EE.UU., guía final sobre “Entidad Extranjera de Interés” (FEOC), “U.S. Department of the Treasury Releases Final Rules…,” 8 de febrero de 2025, citado en nspfellows.org (2025).
- Ignacio Celorrio (presidente, Lithium Argentina), declaraciones a Reuters sobre el costo del proyecto Pozuelos-Pastos Grandes y la búsqueda de un tercer inversor, replicado por Mining.com y Asian Metal. Cf. Lithium Argentina / Ganfeng, Scoping Study (Nasdaq, Mining Weekly), que sitúa la inversión de capital total en USD 3.300 millones a lo largo de las tres fases del proyecto.
- “Minerals Security Partnership,” U.S. Department of State, citado en nspfellows.org (2025).
- “Lithium, Leverage, and Leadership: Countering China’s Economic Influence in Latin America,” National Security Policy Fellows (nspfellows.org), 2025.
- Yan Bennett, “Securitizing the Critical Minerals Supply Chain,” Journal of Political Risk 13, no. 9 (septiembre 2025), nota 9, citando a Alvin Camba, “A Federal Critical Mineral Processing Initiative,” War on the Rocks, 14 de abril de 2025.
- Agencia Internacional de Energía, Oil and Gas Emergency Policy: China Analysis; Erica Downs, “China’s Quest for Energy Security,” RAND Corporation; Kang Wu, “China’s energy security: Oil and gas,” Energy Policy.
- Harsh Mishra, “The Malacca Dilemma and China’s Response,” Modern Diplomacy, 2026.
- “How Tight Is the Chinese Grip on World’s Metal Supply,” Quest Metals, 18 de marzo de 2025, citado en Bennett (2025), nota 10.
- Catherine Tymkiw, “The Battle to Break China’s Rare Earth Supply Chain Dominance,” Area Development, 20 de marzo de 2025, citado en Bennett (2025), nota 11.
- Edward White, “China Raises State Funding for Strategic Minerals amid US Trade War,” Financial Times, 20 de marzo de 2025, citado en Bennett (2025), nota 16.