 OPEN ANDES
No es el litio, es el corredor
El mapa convencional del litio sudamericano puede estar induciéndonos a mirar el problema equivocado. Coloreamos los salares de Bolivia, Chile y Argentina, calculamos recursos y reservas y, a partir de esa geografía, inferimos poder estratégico. Pero ese mapa muestra dónde está el litio; no necesariamente dónde está el poder.
La diferencia no es menor. Según el U.S. Geological Survey (USGS, 2026), Bolivia posee aproximadamente 23 millones de toneladas de recursos identificados de litio, mientras Chile cuenta con alrededor de 13 millones. Es una extraordinaria concentración geológica en territorio sudamericano. Sin embargo, la abundancia del recurso no determina por sí sola la capacidad de transformarlo en poder industrial, tecnológico o geoeconómico.
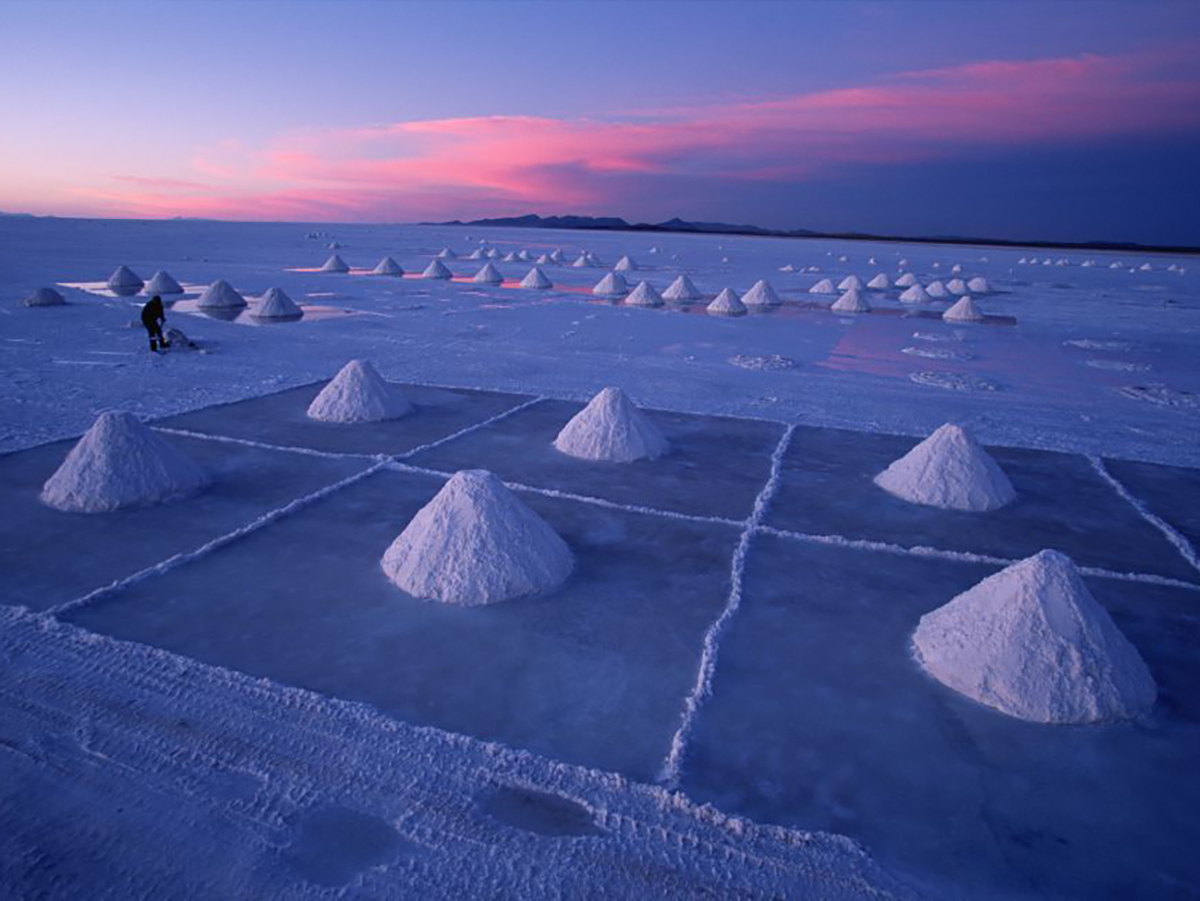
Salar de Uyuni, Bolivia.
La pregunta relevante, entonces, no es solamente quién posee el litio. Es otra: ¿de qué sirve poseer el recurso si otros actores controlan la infraestructura, las tecnologías y las cadenas industriales que permiten procesarlo, transportarlo, transformarlo y colocarlo en los mercados que determinan su valor?
De la geología a la cadena de valor.
El litio adquiere significado estratégico cuando deja de ser simplemente un recurso bajo el salar y entra en una cadena que conecta extracción, procesamiento químico, materiales activos, fabricación de celdas, baterías, almacenamiento energético y electromovilidad.
Y esa cadena está mucho más concentrada que la geología. La Agencia Internacional de Energía (IEA) estima que en 2024 los tres principales países productores concentraban el 77% de la minería mundial de litio, pero los tres principales países refinadores concentraban nada menos que el 96% de su refinación. La diferencia entre 77% y 96% contiene una de las claves geoeconómicas del problema: la concentración aumenta drásticamente al pasar de la extracción a la refinación. La propia IEA proyecta que la concentración del refinado continuará siendo elevada y sitúa a China como el actor dominante en la refinación de diversos minerales críticos.
También permite identificar actores concretos que están capturando ese valor. CATL, por ejemplo, informó que durante 2025 alcanzó una participación del 39,2% del mercado mundial de baterías para vehículos eléctricos. No estamos, por tanto, ante un simple comprador final de materias primas, sino frente a actores industriales capaces de articular tecnología, manufactura, innovación y cadenas globales de suministro.
Corea del Sur y Japón, por su parte, también han buscado asegurar posiciones mediante inversiones internacionales, acceso a minerales estratégicos y desarrollo de capacidades de reciclaje, según documenta la IEA. Asia, entonces, no puede entenderse simplemente como el lugar al cual Sudamérica exportará su litio. Es parte constitutiva de la arquitectura industrial que determina cuánto vale ese litio y quién captura valor a lo largo de la cadena.
Cambiar la escala del mapa.
Esta perspectiva permite observar de otra manera a Bolivia y Chile. Bolivia posee una de las mayores dotaciones de recursos identificados de litio del mundo. Pero transformar esa disponibilidad geológica en producción industrial competitiva supone resolver simultáneamente desafíos tecnológicos, financieros, institucionales y de infraestructura.
El propio proceso boliviano demuestra esa complejidad. Yacimientos de Litio Bolivianos (YLB) ha documentado la utilización de tecnología china y francesa, así como acuerdos con actores internacionales para avanzar en diferentes etapas de extracción e industrialización. Bolivia busca, por tanto, aumentar el valor capturado dentro de su territorio, pero ese proceso también revela hasta qué punto la industrialización contemporánea del litio depende de tecnologías, capitales y redes que atraviesan las fronteras nacionales.
Chile es productor de litio, cuenta con una extensa infraestructura minera, acceso directo al Pacífico y una economía históricamente conectada con los mercados asiáticos. La lectura convencional trata estas situaciones como estrategias nacionales separadas: Bolivia desarrolla “su” litio y Chile desarrolla “su” litio.
Pero existe otra unidad posible de análisis: el corredor. Un corredor no es simplemente una carretera o una línea ferroviaria. Es un sistema territorial compuesto por infraestructura física, energía, procesamiento, almacenamiento, puertos, aduanas, regulación, seguridad, financiamiento, tecnología y relaciones con los mercados de destino.
Desde esa perspectiva, la pregunta deja de ser únicamente cuánto litio puede producir cada país y pasa a ser qué arquitectura permitiría conectar competitivamente los recursos andinos con las cadenas industriales del Asia Pacífico.
Esto no significa afirmar que un corredor Bolivia–Chile sea necesariamente viable. Su factibilidad económica, logística, política, ambiental y tecnológica debe ser demostrada. Precisamente ahí reside la diferencia entre una hipótesis estratégica y una consigna de integración regional. Pero cambiar la escala del análisis permite descubrir algo que los mapas nacionales ocultan: determinadas debilidades de un territorio pueden corresponder a capacidades existentes en otro.
Asia no está al final del corredor.
Existe además un segundo error cartográfico. Habitualmente dibujamos una flecha que sale de Sudamérica y termina en China, Corea del Sur o Japón. El dibujo sugiere que Asia es simplemente el destino de una exportación.
No lo es. Cuando los tres principales países concentran 96% del refinado mundial de litio, mientras la concentración de la minería es menor, 77%, queda en evidencia que la geografía del poder no coincide necesariamente con la geografía del recurso.
Los actores asiáticos pueden intervenir mucho antes de que un cargamento llegue a puerto: mediante tecnología, inversión, contratos de suministro, procesamiento, infraestructura y financiamiento. El verdadero corredor, por consiguiente, no comienza en Bolivia y termina en Asia. Es una red transnacional de interdependencias cuyo control está distribuido de manera profundamente asimétrica. Esa asimetría puede terminar siendo más importante que la distribución física del mineral.
Cloncurryita, mineral poco común.
El mapa que importa.
La hipótesis alternativa sostiene que Bolivia, Chile y otros productores pueden desarrollar autónomamente cadenas nacionales integradas y capturar dentro de sus fronteras una proporción creciente del valor. No es una posibilidad descartable. Bolivia intenta avanzar hacia la industrialización y Chile también busca aumentar el valor agregado asociado a sus recursos minerales.
Si esos procesos alcanzaran escala, competitividad tecnológica y acceso directo a mercados sin depender significativamente de arquitecturas productivas y logísticas transnacionales, la tesis planteada aquí perdería fuerza. Esa es también su condición de falsación.
Pero mientras la extracción permanezca geográficamente menos concentrada que la refinación y las etapas industriales posteriores, y mientras tecnología, financiamiento y mercados permanezcan concentrados en determinados nodos internacionales, medir el poder del litio contando toneladas bajo tierra seguirá siendo insuficiente. El activo estratégico no es solamente el yacimiento. Es la capacidad de conectar territorio, infraestructura, procesamiento, tecnología, financiamiento y mercado.
Por eso quizá necesitemos dejar de mirar exclusivamente el mapa de los salares y comenzar a observar el mapa de los corredores. El futuro del litio sudamericano quizá no se decida debajo de los salares. Puede decidirse sobre las vías férreas, en los puertos, en las plantas de procesamiento y en los contratos que conecten, o no, los Andes con Asia Pacífico.
Bernardo Muñoz Aguilar es Doctor en Antropología de la Universidad de Tübingen, Alemania. Es director de 2050 Lab Chile, Desarrollo Sostenible & Territorio.