 OPEN ANDES
El talón de Aquiles de Silicon Valley
En el pasado Foro de Davos, el magnate Elon Musk comentó que son pocos en Silicon Valley los que admiten que el límite real de la IA a mediano plazo será la capacidad de generar electricidad, dejando de lado la urgencia de los chips que, más temprano que tarde terminará resolviéndose. El mundo producirá más chips de lo que se podrá encender, con excepción de China; uno de los pocos países donde la generación eléctrica crece a un ritmo que apenas India se acerca a igualar. De hecho, allí se generaron casi 10.000 terawatts hora en 2024, más del doble que en Estados Unidos, con una demanda eléctrica que subió 6,6% ese año tras un 6,9% en 2023, consiguiendo revertir lo que en 2005 era una meta descabellada (China no le llegaba a la mitad). Esa expansión se debe a los proyectos concretados en energía solar y eólica.
Así, China tiene una enorme ventaja para conectar data centers. Un ejemplo es la entrada en operación de un proyecto solar de 500 megawatts en Ningxia. En unos meses se sumarán otros 1500 megawatts eólicos y se conectarán directamente a un centro de datos en la ciudad de Zhongwei, un proyecto que forma parte de la estrategia nacional que exige que los data centers de los ocho principales núcleos regionales obtengan al menos el 80% de su electricidad de fuentes limpias.
El enfoque es la iniciativa nacional “Datos en el Este, Cómputos en el Oeste”, diseñada para mudar la carga de procesamiento desde las costas densamente pobladas y con sistemas energéticos saturados hacia el interior del país donde la tierra es abundante, el clima reduce los costos de refrigeración y hay una proximidad a las fuentes de generación limpia. Zhongwei es el epicentro de esta transformación y aprovecha su exposición solar y sus corredores eólicos para alimentar los data centers que procesan buena parte de la información del país.
Para la experta Kate Crawford, la IA es, ante todo, un sistema extractivo anclado en minerales, mano de obra altamente cualificada y energía física. Esa idea explicaría mejor que cualquier benchmark por qué la disputa es la capacidad de sostenerlos y no el entrenamiento de modelos. En concordancia con lo anterior, el gobierno chino cree que el cambio tecnológico crea cambio económico, que crea cambio político y los rankings de modelos de IA no son una prioridad. Prefieren posicionar la IA. En la tradición de los Shang, los chinos están dispuestos a hacer cualquier sacrificio, siempre que el nuevo lenguaje que se está creando sea uno que ellos entiendan. Eso será relevante.
Estados Unidos enfrenta el problema inverso debido a que entre el 30% y el 50% de los centros de datos que estaban previstos para entrar en operación este año en territorio estadounidense van a sufrir demoras o cancelaciones directas, sobre todo por escasez de transformadores, tableros eléctricos y capacidad de red.
La red eléctrica estadounidense, construida en su mayor parte a mediados del siglo XX y fragmentada en múltiples operadores regionales, no fue diseñada para soportar la demanda exponencial que requieren las granjas de servidores de IA. Esa es una de las razones por las que de los 16 gigawatts de capacidad anunciados para 2026, apenas 5 están efectivamente en construcción y el resto sigue en una etapa preliminar, expuesta a que el proyecto nunca despegue. Los tiempos de espera para obtener un transformador de alta capacidad se han disparado de unos pocos meses a más de tres años.
Se ha intentado matizar el impacto de estas moratorias argumentando que una buena parte de los centros de datos afectados eran proyectos preliminares y que varios casos en realidad continúan en construcción bajo cronogramas distintos a los anunciados. Si bien el escenario no es tan drástico como sugiere el titular de una cancelación aislada, incluso con este matiz resulta evidente que Estados Unidos tarda entre doce y dieciocho meses en construir lo que China conecta en semanas.
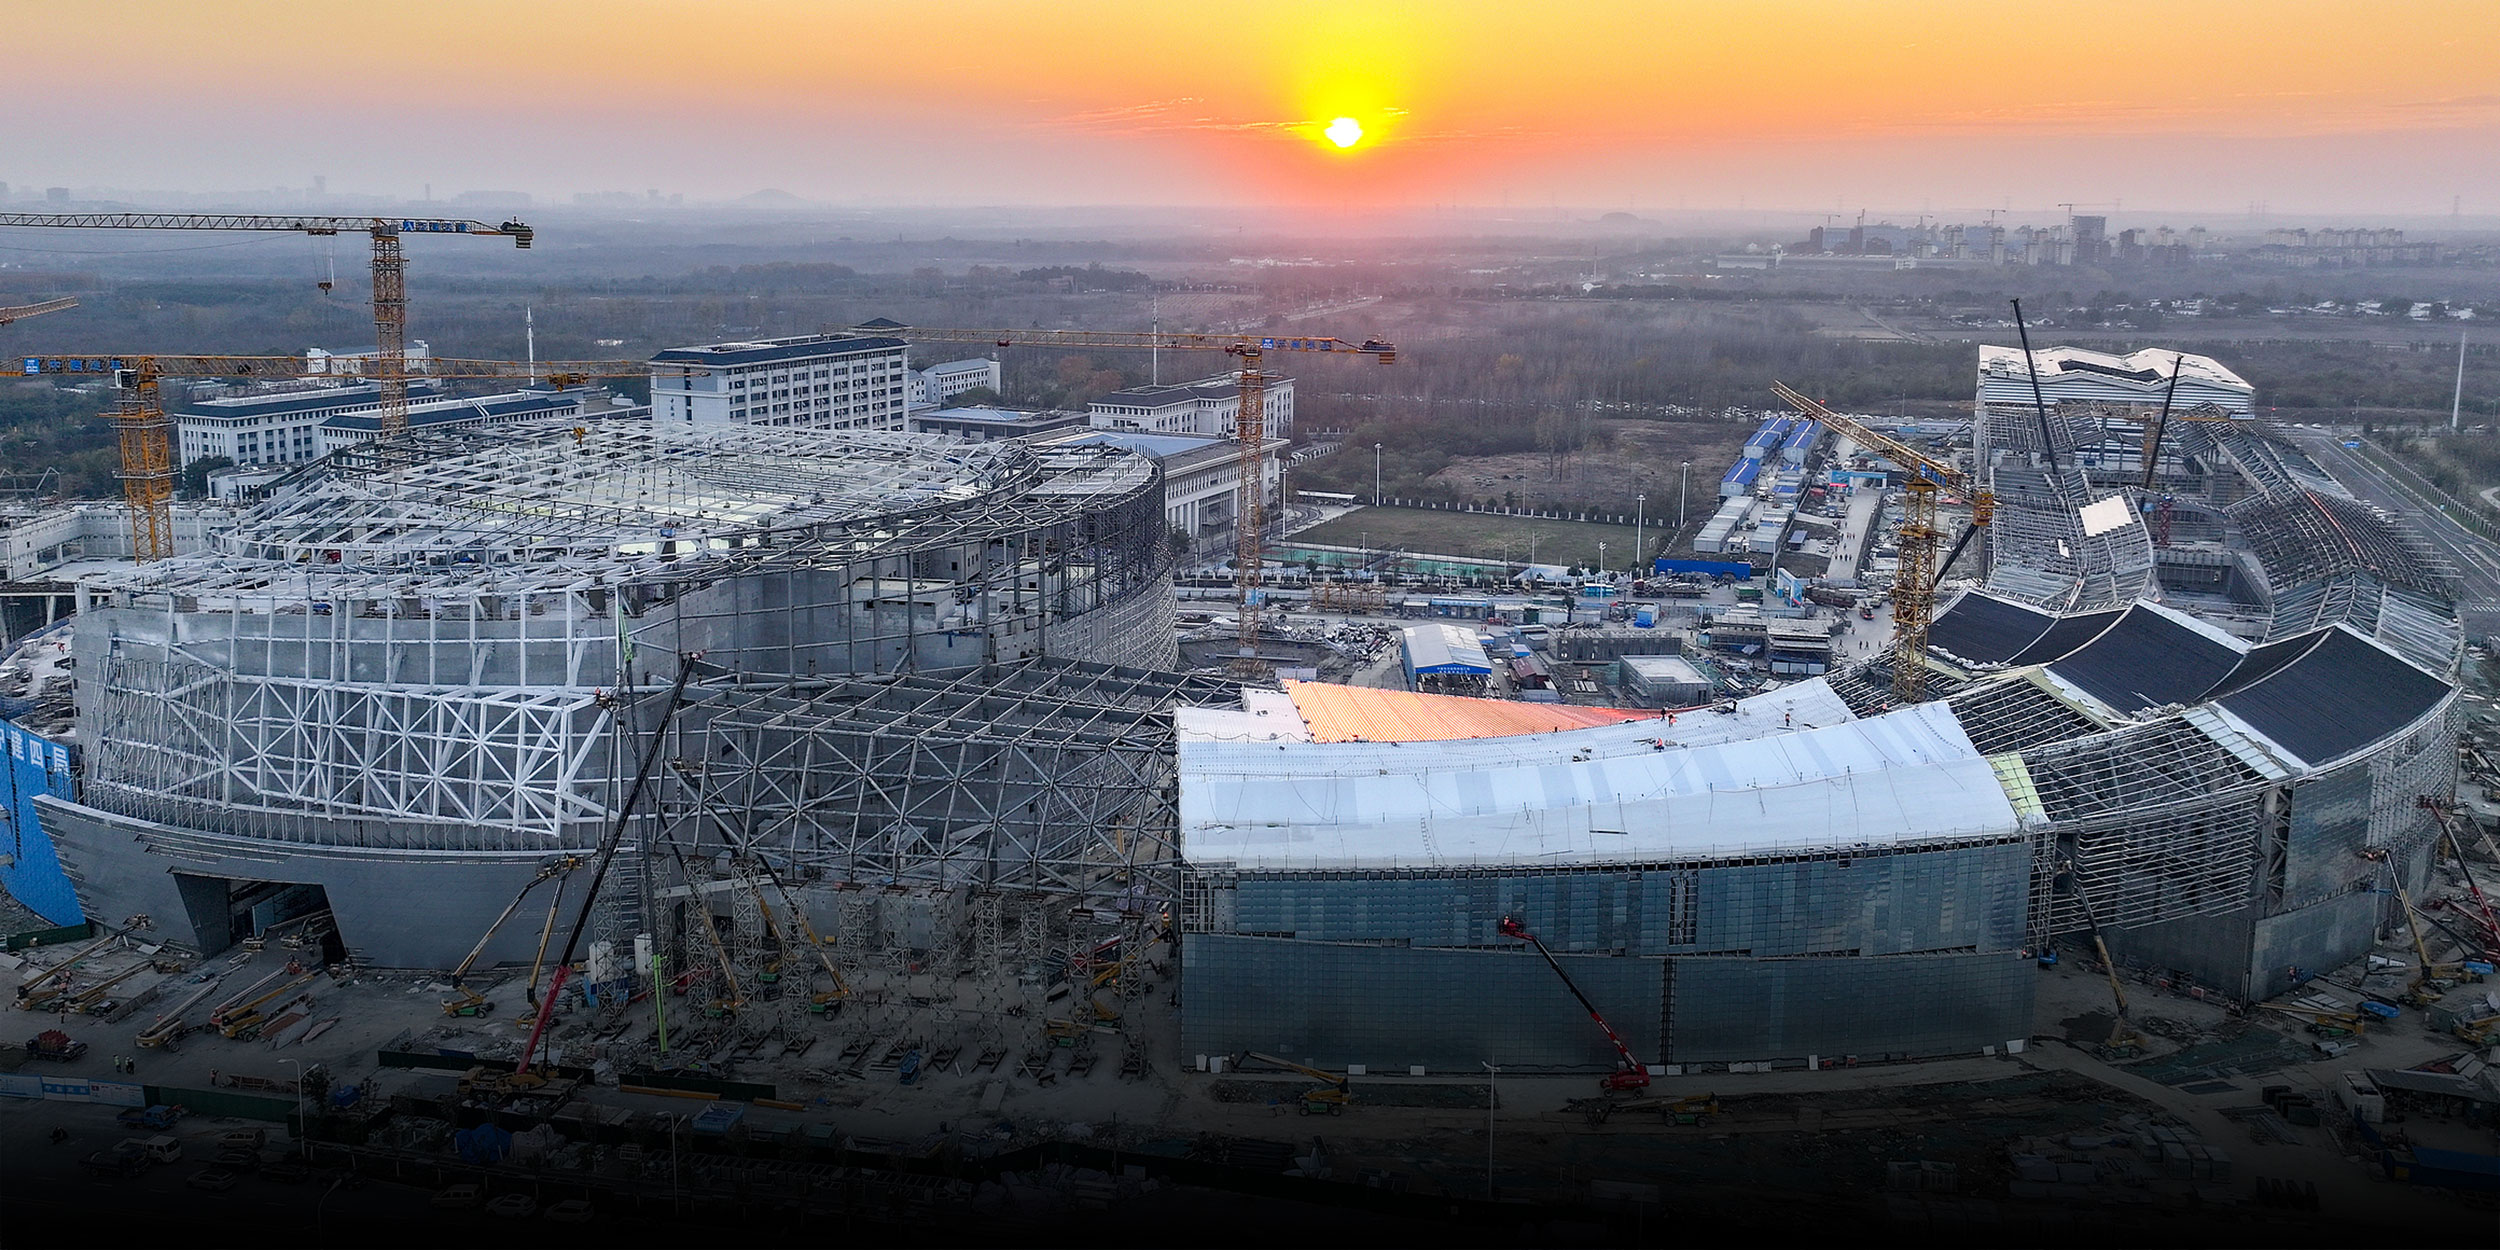
Vista aérea del Tokamak Superconductor Experimental de Plasma en Construcción (BEST), Hefei, Anhui, nov. 2025.
Aun EEUU y sus aliados (Taiwán) mantienen la ventaja para fabricar los chips más avanzados del mundo. TSMC concentra más de dos tercios del mercado global de fabricación. En China, prácticamente monopoliza el segmento por debajo de los 7 nanómetros. SMIC, el mayor fabricante chino, cayó a apenas 5,1% de cuota global. La razón son las dificultades en procesos avanzados, pero los problemas son de permisos, de transformadores, de resistencia comunitaria y de una demanda eléctrica que, en la última década, apenas creció 0,6% anual en promedio —aunque se aceleró a más del 3% en 2024 y 2025 empujada justamente por los data centers de IA—.
La propuesta, planteada por Michael Kratsios en el informe que presentó en julio de 2026 como parte del programa “Golden Age of Science” de la administración Trump, es que debe haber una revisión total, se debe adoptar el sistema centralizado y se debe financiar propuestas ambiciosas mediante “boletos dorados” que no busquen el consenso para la aprobación. Sin embargo, incluso si EE. UU. adopta métodos de China, Rusia o la India, carecería del talento. Para 2025, China graduará más de 77.000 doctorados STEM y Estados Unidos apenas unos 40.000. Si se descuenta a los extranjeros del conteo estadounidense, la proporción china es de tres a uno. Estados Unidos apuesta a que la IA tape ese agujero. Cálculo corto de vista.
Robert A. Hale es Lead AI Systems Architect en IBM y Foresight Data Scientist en 2050 Futures Lab. Graduado de Stanford University y de la University of Utah, Robert se especializa en arquitecturas de sistemas de IA a escala empresarial, modelado predictivo y gobernanza tecnológica.
Fuentes
- Ember, Global Electricity Review 2026 — demanda eléctrica de China (2024-2025) y comparación con India.
- Ember / REGlobal, Electricity Generation Trends in China and the US — datos históricos 2005-2024 y cifra de 10.000 TWh.
- Ember, Global Electricity Review (series 2024-2026) — crecimiento de demanda eléctrica de EEUU: 0,6% promedio 2015-2024, 3% en 2025.
- Counterpoint Research (vía Digitimes/PhoneArena) — cuota de mercado de TSMC y SMIC en fabricación de semiconductores.
- Centro de Seguridad y Tecnología Emergente de Georgetown (CSET), China is Fast Outpacing U.S. STEM PhD Growth — cifras de graduados STEM.
- IANS / declaraciones de Michael Kratsios ante el Comité de Ciencia, Espacio y Tecnología de la Cámara de Representantes, julio de 2026 — informe “Golden Age of Science” y mecanismo de “golden tickets”.